Durante muito tempo, financiar a construção de uma casa fora de uma capital ou grande centro urbano era mais difícil do que financiar dentro deles, não por falta de interesse dos bancos, mas por causa de como o processo era estruturado. Hoje, o financiamento para construção no interior segue uma lógica bem diferente, apoiada em processos digitais que não dependem de agência física nem de avaliador presencial em toda etapa. Entender por que isso mudou ajuda a explicar por que financiar obra fora da capital deixou de ser uma exceção no mercado de crédito.
Neste texto, você vai ver por que a localização era um obstáculo, o que mudou, e o que considerar antes de buscar crédito para construir em qualquer cidade do país.
O modelo tradicional de financiamento para construção depende de etapas presenciais: vistoria do terreno, acompanhamento da obra, avaliação de cada medição. Em cidades menores ou mais distantes dos grandes centros, encontrar um avaliador credenciado ou agendar uma visita técnica podia levar semanas, o que atrasava tanto a aprovação quanto as liberações seguintes do crédito.
Bancos tradicionais concentram agências e equipes técnicas nas capitais e regiões metropolitanas. Quanto mais longe desses centros, maior a chance de o processo depender de terceiros contratados pontualmente, o que também eleva o custo operacional da análise e, em alguns casos, limitava o próprio interesse da instituição em financiar o projeto.
O mercado de crédito para construção tem se apoiado cada vez mais em tecnologia para reduzir essa dependência de presença física, e é isso que abriu espaço para financiar obra fora da capital com a mesma agilidade de um projeto em grande centro.
Fotos, vídeos e relatórios de medição enviados digitalmente substituem boa parte das visitas presenciais que antes eram obrigatórias a cada etapa. Isso não elimina totalmente a necessidade de avaliação técnica, mas reduz a dependência de uma rede de agências espalhada fisicamente pelo país.
Com a análise e a aprovação do crédito centralizadas digitalmente — em vez de dependerem de uma agência local, a localização do projeto deixa de ser, por si só, um fator que trava ou atrasa a aprovação.
Financiar em qualquer cidade não significa que o custo da obra seja igual em todo lugar, isso depende de outro fator, independente do financiamento: o custo local da construção.
O CUB (Custo Unitário Básico), calculado mensalmente pelos sindicatos da indústria da construção civil (Sinduscon) em cada estado, mostra essa variação na prática: em maio de 2026, o valor por metro quadrado de construção residencial padrão ia de cerca de R$2.600 em São Paulo a mais de R$3.300 em Santa Catarina. Ou seja, o mesmo projeto pode custar de forma bem diferente dependendo de onde é construído e isso influencia o valor total a ser financiado, não a possibilidade de financiar.
O crédito para construção no Brasil segue em expansão: um levantamento recente da CBIC, que analisou dados de 221 municípios brasileiros, de segmentos populares a empreendimentos de padrão mais alto, mostrou que o financiamento à construção via SBPE saltou de R$12,8 bilhões para R$26,5 bilhões em um ano, um crescimento de 107%. O fato de a pesquisa cobrir mais de duas centenas de municípios, e não só as capitais, é um indício de que o crédito para construção já não é um produto concentrado nos grandes centros.
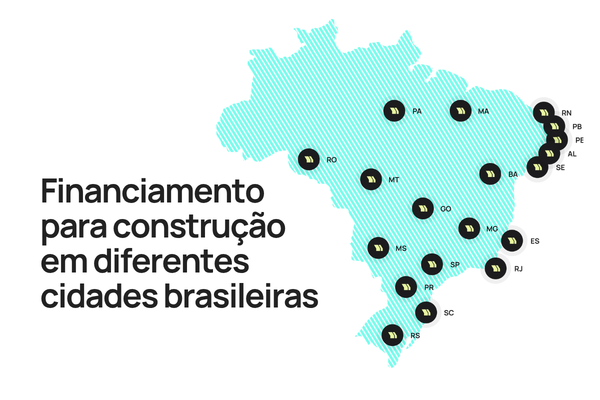
Entender por que a localização deixou de ser um obstáculo automático no financiamento para construção ajuda a avaliar propostas com mais clareza, esteja o projeto em uma capital ou em uma cidade do interior. A Makasí financia construção em qualquer lugar do Brasil, com processo 100% digital do pedido ao acompanhamento, mas o ponto principal é saber, antes de simular, se a instituição escolhida realmente atende a região do seu projeto.
É mais difícil financiar a construção em uma cidade pequena?
Depende menos do tamanho da cidade e mais de como a instituição estrutura o processo: quando a análise e o acompanhamento são digitais, a localização deixa de ser um fator determinante.
O valor financiável muda de acordo com a cidade?
O limite de crédito costuma ser o mesmo independentemente da localização; o que muda é o custo estimado da obra, que varia conforme o CUB de cada região.
Preciso de um avaliador presencial mesmo em processos digitais?
Alguma forma de verificação técnica costuma ser necessária, mas processos digitais reduzem bastante a dependência de visitas presenciais frequentes.
Como sei se uma instituição realmente atende qualquer cidade do Brasil?
Vale confirmar diretamente se há alguma restrição geográfica antes de simular — algumas linhas de crédito têm cobertura nacional, outras não.

Quando se fala em financiamento para construção, um dos temas mais importantes e, muitas vezes, confusos para quem está buscando crédito, é a comprovação de renda. Entender como esse processo funciona pode fazer toda a diferença na aprovação do ...

Ao buscar um financiamento para construir ou adquirir um imóvel, uma das dúvidas mais comuns é sobre o valor de entrada, também conhecido como “valor não financiado”. Para esclarecer esse tema, fizemos uma live onde abordamos como ...

A simulação de financiamento para construção da sua casa é uma ferramenta essencial para quem está começando a planejar seu novo lar. Para quem quer tirar seu imóvel do papel, além de conhecer as alternativas de crédito disponíveis, fazer ...