Um cliente pergunta se vale a pena olhar para o crédito à construção. A dúvida que vem logo depois é sempre a mesma: e se a obra parar no meio do caminho?
É uma pergunta justa. Financiar uma obra não é o mesmo que financiar um imóvel pronto, porque o bem que dá lastro à operação ainda está sendo construído. Neste guia, você entende como funcionam as garantias em operações de crédito imobiliário voltadas à construção, quais mecanismos separam uma operação bem estruturada de uma operação frágil e o que observar ao conversar sobre esse mercado.
No financiamento de um imóvel pronto, a garantia já existe no primeiro dia. Ela tem valor de mercado, matrícula e pode ser avaliada.
Na construção, o valor do ativo cresce junto com a obra. No início, existe um terreno e um projeto. No fim, existe um empreendimento pronto para ser vendido ou habitado. Entre um ponto e outro, o risco muda de forma a cada etapa.
Por isso, uma operação de crédito à construção não depende de uma única garantia. Ela depende de um conjunto de mecanismos que acompanham a obra do começo ao fim. Sem processo, sem acompanhamento, sem visibilidade, a garantia sozinha protege pouco.
Quando se fala em garantias, a primeira imagem é a garantia real: um bem vinculado à dívida. Ela é importante, mas é só uma parte da estrutura.
Na prática, a estruturação de crédito para construção combina três perguntas:
Uma operação bem estruturada responde às três. Para um panorama mais amplo do tema, vale ler o guia sobre garantias no financiamento imobiliário, que trata os tipos de garantia de forma geral.
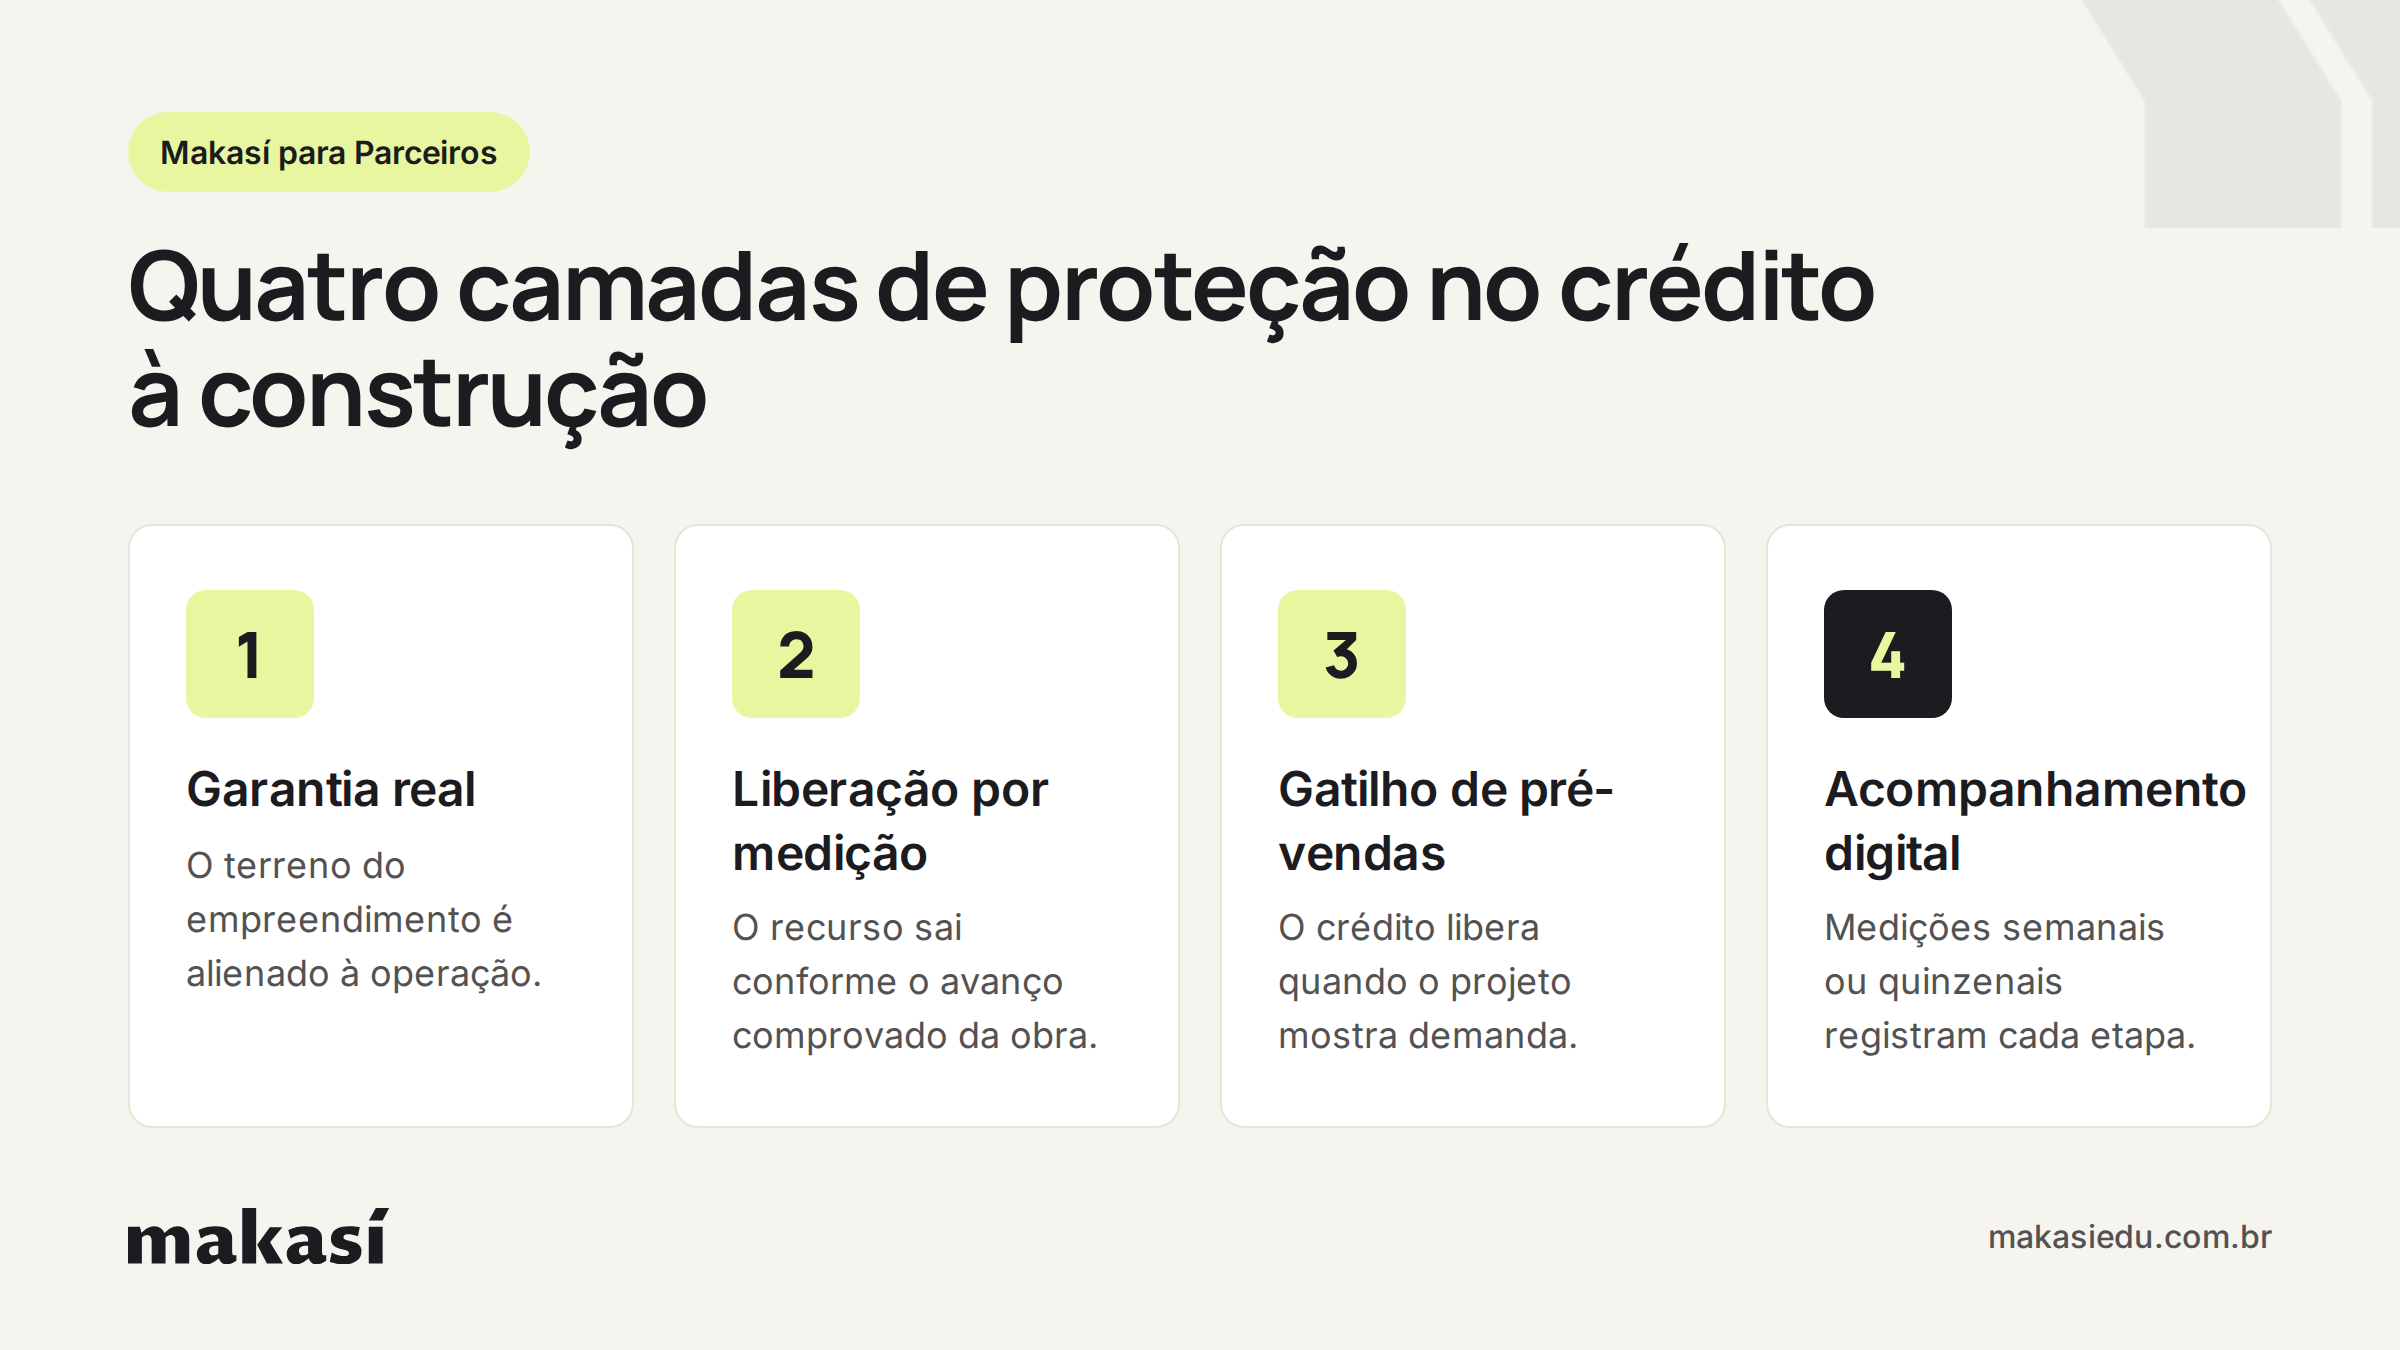
Pense na segurança de uma operação como camadas. Cada uma cobre um tipo de risco diferente.
O terreno do empreendimento fica vinculado à operação. No Apoio à Produção da Makasí, por exemplo, o terreno do empreendimento é alienado como garantia. Assim, o lastro está no próprio projeto que está sendo financiado.
O recurso não sai de uma vez. Ele é liberado por etapas, depois que o avanço físico é comprovado. Isso evita que o crédito fique à frente da obra. O mecanismo está detalhado no guia sobre liberações programadas no financiamento para incorporadoras.
Em operações para incorporadoras, a liberação do crédito pode depender de um percentual de unidades vendidas. É o caso do Apoio à Produção da Makasí, que tem um gatilho de pré-vendas para a liberação. O gatilho funciona como um teste de demanda: o projeto mostra que tem mercado antes de o crédito avançar.
Medir a obra uma vez por mês ou uma vez por semana muda muito a qualidade da informação. Na Makasí, as medições são digitais e acontecem semanal ou quinzenalmente. Cada etapa fica registrada, e o risco de descompasso entre o que foi pago e o que foi construído diminui.
A garantia real responde à pergunta “e se der errado?”. As outras camadas respondem a uma pergunta melhor: “como evitar que dê errado?”.
A segurança no financiamento à construção vem da combinação de alguns fatores:
Esse olhar vem de um volume relevante de casos. A Makasí já avaliou R$ 20 bi em crédito à produção e tem obras financiadas em 22 estados.
Para quem assessora e quer entender o setor com estrutura, algumas perguntas ajudam a separar operações bem montadas das frágeis.
Garantias vinculadas ao próprio empreendimento tendem a ser mais coerentes com o risco da operação do que garantias soltas, sem relação com a obra.
Liberações por medição são o padrão de mercado no crédito à construção. Desconfie de estruturas em que o recurso sai muito à frente do avanço físico.
Medições frequentes e registradas dão visibilidade. Medições raras escondem problemas por mais tempo.
Mecanismos como o gatilho de pré-vendas mostram se o produto tem mercado antes de o crédito avançar.
Para entender o pano de fundo, o guia sobre como o mercado de crédito para construção civil funciona no Brasil mostra quem são os principais agentes.
O crédito à construção ainda é pouco explorado por quem atua com finanças. Muitas vezes, a dúvida do cliente não é sobre retorno ou prazo. É sobre segurança.
Quem consegue explicar, com clareza, como uma operação é protegida em cada etapa sai da conversa genérica e entra na conversa técnica. É uma forma de formação contínua: entender a mecânica do setor antes de falar dele. Para aprofundar, o artigo Crédito para construção é seguro? traz os processos que sustentam esse tipo de operação.
Normalmente, o próprio terreno e o empreendimento financiado. No Apoio à Produção da Makasí, o terreno do empreendimento é alienado como garantia.
Porque o valor do ativo cresce junto com a obra. Liberar conforme o avanço comprovado evita que o recurso fique à frente do que foi construído.
É uma condição que vincula a liberação do crédito a um percentual de unidades vendidas. Funciona como um teste de demanda do projeto.
Elas registram cada etapa com mais frequência. Na Makasí, as medições são semanais ou quinzenais, o que dá mais visibilidade sobre o andamento da obra.
Não. Este conteúdo é educativo e explica a mecânica do crédito à construção. Para assessores, a Makasí tem um programa de parceiros para indicação de crédito.
Garantia não é um item isolado. É o resultado de uma operação desenhada para acompanhar a obra em cada etapa: lastro no projeto, recurso no ritmo da construção, teste de demanda e acompanhamento registrado.
Quer levar esse conhecimento para a sua carteira de relacionamento? O programa de parceiros da Makasí é o programa oficial de incentivo e reconhecimento para agentes que indicam crédito à construção, com comissões pelas indicações, acúmulo de pontos e uma plataforma digital para acompanhar resultados.
Quando é saudável alavancar seu projeto de incorporação imobiliária O mercado de incorporação imobiliária oferece oportunidades atrativas, mas também grandes desafios, especialmente quando se trata de decisões financeiras. Alavancar um ...
No mercado imobiliário, o planejamento antecipado é um dos pilares fundamentais para o sucesso de qualquer empreendimento. Durante um recente bate-papo com incorporadores transmitido pelo Youtube da Makasí, compartilhamos insights valiosos sobre ...
Descubra como o marketing imobiliário aliado a um bom financiamento pode alavancar seus empreendimentos e maximizar suas vendas. No mercado imobiliário, aliar marketing eficaz a boas estratégias de financiamento pode ser a chave para o sucesso ...