Receber todo o crédito de uma vez no início da obra pode parecer mais simples, mas quase nenhum financiamento para construção funciona assim e existe uma razão de mercado para isso. As liberações programadas, atreladas ao cronograma de avanço de obra, são o modelo padrão de crédito para construção no Brasil, tanto para incorporadoras quanto para construtores em geral.
Neste texto, você entende por que esse modelo existe, como a medição de obra sustenta cada liberação e o que isso significa para o planejamento financeiro de um empreendimento.
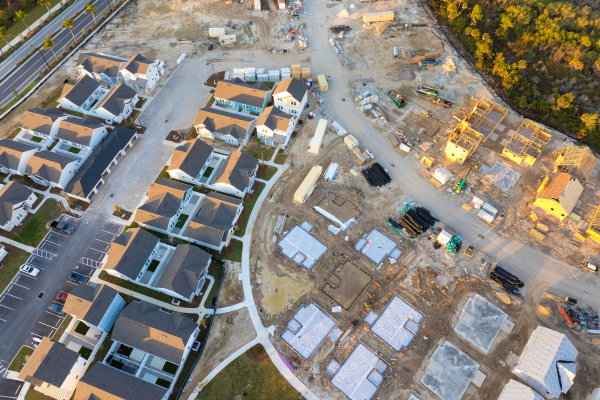
Financiar uma obra é diferente de financiar a compra de um imóvel pronto: o bem que garante a operação ainda está sendo construído, e o risco de que algo pare no meio do caminho é real: atraso, problema de licenciamento, dificuldade de fluxo de caixa do próprio empreendimento.
Por isso, o mercado de crédito para construção estruturou um modelo em que os recursos são repassados por etapas, conforme a evolução física da obra é comprovada. Essa lógica protege a instituição financeira, que não expõe todo o capital de uma vez a um projeto que ainda pode mudar de rumo, e também beneficia quem constrói: os encargos incidem apenas sobre o valor já liberado, não sobre o total contratado desde o primeiro dia.
O elo entre “quanto a obra avançou” e “quanto do crédito pode ser liberado” é a medição.
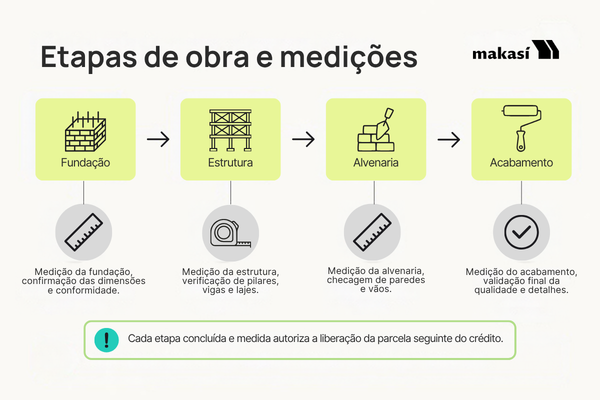
A medição de obra documenta o progresso físico da construção – fundação concluída, estrutura erguida, alvenaria finalizada, e assim por diante – em intervalos que variam conforme a instituição: semanais, quinzenais ou mensais. É esse registro que autoriza a liberação da parcela seguinte do crédito.
Atrelar a liberação ao avanço comprovado, em vez de a datas fixas no calendário, evita liberar recursos para uma etapa que na prática ainda não aconteceu, o que disciplina o próprio cronograma de execução da obra e reduz o risco de descompasso entre o que foi pago e o que foi de fato construído.
Saber como o crédito será liberado ao longo do tempo é tão importante para o planejamento financeiro quanto o valor total contratado.
Um dos motivos mais citados para a perda de margem em incorporadoras, mesmo em cenário de demanda aquecida, é justamente a baixa previsibilidade de caixa e a falta de visibilidade sobre o custo real de cada empreendimento em andamento, segundo artigo da CBIC baseado em dados do IBGE. Um cronograma de liberações programadas, quando bem acompanhado, ataca exatamente esse ponto: a incorporadora sabe com antecedência quando cada parcela do crédito deve cair, desde que a etapa correspondente da obra seja cumprida.
O crédito destinado especificamente à construção via SBPE somou R$26,5 bilhões no primeiro semestre de 2026, um crescimento de 107% sobre o mesmo período do ano anterior, segundo dados da Abecip, um sinal de que esse modelo de crédito atrelado ao avanço físico da obra vem ganhando espaço no mercado brasileiro.
Entender por que o crédito para construção é liberado por etapas e como a medição de obra sustenta esse processo ajuda qualquer incorporadora a planejar melhor o fluxo de caixa de um empreendimento, independentemente de qual instituição financia o projeto. A Makasí trabalha com esse mesmo modelo de liberações programadas em sua linha para incorporadoras, para quem quiser aprofundar o assunto depois de entender a lógica por trás dele.
Por que o crédito para construção não vem tudo de uma vez?
Porque o risco de a obra mudar de rumo ao longo do caminho é real, e liberar por etapas protege tanto quem empresta quanto quem constrói, já que os encargos incidem só sobre o valor já liberado.
Quem faz a medição de obra?
Normalmente é feita pela própria instituição financeira ou por um responsável técnico indicado por ela, com base no avanço físico documentado da construção.
O que acontece se a obra atrasar em relação ao cronograma prometido?
A liberação da parcela seguinte tende a acompanhar o atraso, já que ela depende da etapa correspondente estar de fato concluída.
Esse modelo de liberação por etapas é exclusivo de incorporadoras?
Não é o padrão de mercado para praticamente qualquer crédito voltado à construção, incluindo financiamento para pessoa física e para construtores.

Descubra como usar o Makasí Business, desde o cadastro até a solicitação de crédito, de forma simples e eficiente. Calcular a viabilidade financeira de um empreendimento é um passo crucial para garantir o sucesso do projeto. Muitas vezes, ...
Um panorama do mercado de crédito para construção civil no Brasil: de onde vem o dinheiro, quem toma esse crédito e como ele tem crescido.

Aprenda como aliar um projeto arquitetônico estratégico a um financiamento imobiliário inteligente para valorizar seu imóvel e acelerar as vendas. Um projeto arquitetônico bem executado pode ser a diferença entre um imóvel que vende rápido com ...