Para quem assessora investimentos, entender a mecânica do crédito para construção civil ajuda a interpretar notícias sobre o setor imobiliário, avaliar o contexto por trás de decisões de clientes ligados à construção e acompanhar um mercado que, nos últimos anos, tem mudado de tamanho e de formato mais rápido do que o noticiário costuma refletir. Este texto é um panorama de como o mercado de crédito para construção civil funciona no Brasil, de onde vem o dinheiro, quem toma esse crédito e como ele tem se comportado recentemente.
O crédito para construção no Brasil não tem uma única fonte de recursos, ele combina diferentes origens, cada uma com sua própria lógica.
A fonte mais tradicional é o Sistema Brasileiro de Poupança e Empréstimo (SBPE), que direciona parte dos recursos captados em contas de poupança para financiamento habitacional e à construção, dentro de regras definidas pelo Conselho Monetário Nacional. É a base do modelo que sustentou boa parte do crédito imobiliário brasileiro nas últimas décadas.
O Fundo de Garantia do Tempo de Serviço (FGTS) é outra fonte relevante, direcionada principalmente a programas habitacionais como o Minha Casa, Minha Vida, um segmento com regras e público diferentes do crédito à construção civil em geral.
Mais recentemente, cresceu o espaço para financiamento à construção estruturado fora do modelo bancário tradicional, fintechs e financeiras especializadas que estruturam crédito com capital próprio ou de terceiros, sem depender diretamente da captação via poupança. Esse tipo de crédito costuma se posicionar como complementar ao financiamento bancário, não como substituto.
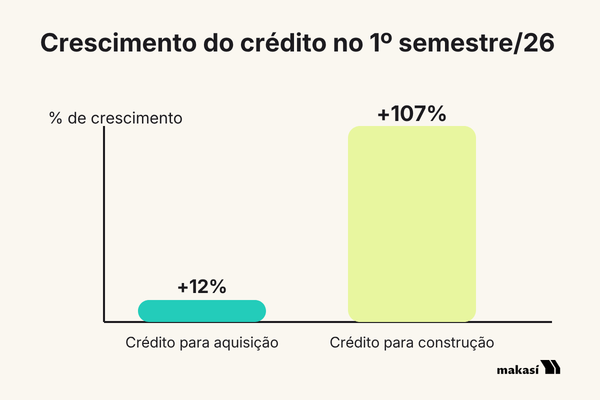
Os números recentes mostram um mercado aquecido, mas de forma desigual entre os tipos de crédito. Segundo levantamento da CBIC com dados de 221 municípios brasileiros, o financiamento para aquisição de imóveis via SBPE somou R$67,2 bilhões no primeiro semestre de 2026, um crescimento de 12% sobre o mesmo período do ano anterior. Já o crédito especificamente destinado à construção teve um salto bem maior no mesmo levantamento: de R$12,8 bilhões para R$26,5 bilhões, um crescimento de 107%. Ou seja, dentro do crédito imobiliário como setor, a parcela destinada a financiar obras em andamento tem crescido significativamente mais rápido do que a destinada à compra de imóveis prontos.
Vale acompanhar uma discussão em andamento no Banco Central: uma proposta, ainda em fase de teste em 2026, de liberar parte dos recursos compulsórios que os bancos são obrigados a reter, direcionando-os ao crédito imobiliário como forma de ampliar a oferta e reduzir o custo do financiamento. A motivação apontada é o déficit habitacional brasileiro, estimado em mais de 5,8 milhões de famílias, com foco especial na classe média, segmento que costuma ficar fora dos programas sociais e enfrenta taxas de financiamento tradicionalmente na faixa de 9% a 12% ao ano[2]. Se os testes avançarem como planejado, a implantação mais ampla é esperada para 2027. Mas, até lá, trata-se de uma proposta em avaliação, não de uma mudança já em vigor.
O crédito para construção atende perfis bem diferentes, cada um com sua própria lógica de risco e de garantia:
Mesmo sem estruturar produtos de investimento diretamente ligados ao crédito para construção, entender essa mecânica, de onde vem o funding, como o risco é gerido por etapas e por que o segmento de construção cresce em ritmo diferente do de aquisição, ajuda a contextualizar clientes com exposição ao setor imobiliário, seja como tomadores de crédito, seja como investidores em empresas do setor.
Qual a diferença entre crédito para construção e crédito para aquisição de imóveis?
O crédito para construção financia a obra em andamento, com liberações vinculadas ao avanço físico; o crédito para aquisição financia a compra de um imóvel já pronto, liberado de uma vez.
O crédito para construção depende só da poupança (SBPE)?
Não. Além do SBPE, o setor conta com recursos do FGTS (majoritariamente para habitação popular) e com crédito estruturado fora do modelo bancário tradicional, por fintechs e financeiras especializadas.
A proposta do Banco Central sobre os compulsórios já está em vigor?
Não, está em fase de testes em 2026, com implantação mais ampla prevista para 2027 caso os resultados sejam considerados positivos.
Por que o crédito à construção cresce mais rápido que o de aquisição?
Os dados mais recentes mostram essa diferença, mas as razões específicas por trás dela envolvem fatores como custo de construção, oferta de imóveis prontos e apetite de risco das instituições. Vale acompanhar os próximos levantamentos do setor para confirmar se a tendência se mantém.
O mercado de crédito para construção civil no Brasil combina fontes tradicionais como o SBPE com um espaço crescente para crédito estruturado fora do modelo bancário, e os números mais recentes mostram esse segmento crescendo mais rápido do que o crédito para aquisição de imóveis prontos. A Makasí atua nesse mercado como financeira especializada em crédito para construção, fora do modelo bancário tradicional, um dos exemplos práticos de como esse setor vem se estruturando.
Como usar a tecnologia na gestão de obras para melhorar seus resultados Você sabia que 60% dos projetos de construção enfrentam atrasos ou estouros de orçamento devido à falta de uma boa gestão? Essa estatística evidencia o impacto que ...

Entenda como funciona o crédito para exposição de caixa MCMV da Makasí e descubra qual estrutura jurídica e de governança sua incorporadora precisa ter para acessar esse financiamento.
Entenda os processos jurídicos e as garantias necessárias para obter crédito para construção de forma segura. O crédito para construção é uma das principais alternativas para quem deseja construir ou adquirir um imóvel, seja uma casa própria ou ...