Depois da eleição, algumas manchetes ficaram pessimistas e muita gente decidiu deixar para 2027 as decisões sobre obra e lançamento. Nas lives de 3 e 4 de novembro, o CEO da Makasí mostrou por que o crédito para construção segue disponível e o que muda para cada perfil de cliente e obra.
Resumo
Acompanhando o mercado imobiliário em novembro, percebemos uma alta do dólar e previsões negativas, mas o cenário ainda é propício aos financiamentos. Para quem tem um terreno, um projeto aprovado ou uma obra para começar, a dúvida é uma só: vai ter crédito para construção em 2027?
Caio Bonatto, cofundador e CEO da empresa, Eduan Guérios, head de growth da Makasí e Caio Lobo, empreendedor que é referência em incorporação no Minha Casa, Minha Vida acreditam que sim.
Este artigo reúne as principais previsões dos líderes para o próximo ano.
O resultado das eleições historicamente traz incerteza, e o mercado financeiro esteve volátil nos dias seguintes e grandes bancos reajustaram taxas do crédito imobiliário para imóvel pronto.
Na mesma semana, a Makasí fechou em São Paulo as conversas finais de uma rodada de captação e compromissou cerca de R$1 bilhão com gestores financeiros que investem no mercado imobiliário. O recurso tem destino: dobrar o tamanho da operação em 2027 e lançar produtos novos.
“Precisamos ser otimistas e estratégicos”, resumiu Caio Bonatto. Na prática, isso significa aproveitar as oportunidades que continuam existindo, com análise certeira.
Sim. O funding, que são os recursos que financiam as operações, vem migrando dos bancos tradicionais para o mercado de capitais. E esse mercado segue colocando dinheiro no setor, desde que o risco esteja bem distribuído.
A carteira da Makasí reúne centenas de projetos em praticamente todo o Brasil, com operações para pessoa física e jurídica, Minha Casa, Minha Vida e Crédito Ponte. Com o risco diluído, e não concentrado em poucos projetos grandes, a carteira resiste melhor mesmo quando o mercado desacelera.
A outra parte é a análise. Em cenários incertos, as vendas tendem a esfriar em alguns segmentos, principalmente na média renda, e cresce o risco de repasse no fim da obra. Os critérios de análise existem para proteger os projetos e quem está financiando.
Há ainda uma questão de acesso. 82% dos clientes pessoa jurídica da Makasí acessaram crédito profissional pela primeira vez na empresa. São incorporadores e construtores longe dos grandes centros financeiros, para eles o crédito existe, e a responsabilidade do empreendedor para este próximo ano é escolher bem os projetos.
Muitos incorporadores estão dizendo “isso eu só olho no ano que vem”. A recomendação da Makasí é o contrário: começar a análise agora.
O motivo é prático. Antes de liberar crédito, a Makasí avalia a viabilidade do projeto com uma visão de fora
Entram na conta:
O resultado é como uma consultoria de viabilidade. Às vezes a resposta é que o projeto fecha a conta. Às vezes é que ele não fica de pé com financiamento. Nos dois casos, o incorporador decide com mais informação, e um “não” bem fundamentado também o protege: evita seguir sozinho com um projeto arriscado.
A análise olha o projeto, não o balanço da empresa. Por isso, mesmo uma incorporadora sem histórico de crédito pode chegar a uma proposta, desde que o orçamento esteja bem feito, a viabilidade ajustada e a demanda tenha motivos claros.
Muitas vezes a proposta com as condições do crédito é assinada antes do lançamento, já com os gatilhos de venda que a empresa precisa atingir para acessar o recurso.
No custo, vale ser conservador: a inflação é incerta e mudanças como a reforma tributária podem pesar no orçamento, dependendo de quando a obra começar. Nas vendas, a curva precisa estar validada, com preço e velocidade bem fundamentados. São esses dois pontos que destravam o crédito.
Esse é o papel do Apoio à Produção, a modalidade que financia a construção do empreendimento. Para comparar com outras opções, veja as alternativas para financiar sua construção.
O médio padrão é o segmento que mais sente juros altos, porque depende do crédito do comprador.
A indicação é escolher os produtos com melhor rentabilidade e manter mais caixa, sem descapitalizar a empresa. Empreendimentos menores e bem ajustados, que atendem quem compra para morar em cidades ou bairros com pouca oferta, seguem como boa oportunidade.
Sair do segmento é o risco maior. Entre negociar o terreno, aprovar e lançar, um empreendimento leva de um a dois anos. Quem deixa o mercado e perde o landbank (o estoque de terrenos para lançar) chega atrasado quando o ciclo vira, como aconteceu com quem recuou na pandemia e não aproveitou a alta de 2021 e 2022.
Para quem constrói para morar, sim. Segundo Caio Bonatto, nos últimos 20 anos a construção individual no Brasil oscilou bem menos do que os lançamentos de incorporadoras. A explicação está na forma como a decisão nasce: a pessoa compra o lote, desenvolve o projeto e, quando chega a hora da obra, dificilmente desiste.
Dois pontos pesam a favor de quem quer começar agora:
Veja como funciona o financiamento para construir sua casa.
O programa continua como um dos motores do setor. O Conselho Curador do FGTS aprovou R$144,5 bilhões para habitação em 2027, o mesmo valor de 2026. Desse total, R$125,5 bilhões vão para habitação popular, incluindo o Minha Casa, Minha Vida (MCMV), e R$15 bilhões para a faixa de classe média do programa, segundo a CBIC, em notícia sobre o orçamento do FGTS para 2027.
Com menos lançamentos de média renda, a tendência é que mais incorporadoras migrem para o programa.
Do lado de quem compra, a análise de crédito ficou mais rigorosa, mas também mais completa. Os bancos estão aprendendo a avaliar rendas informais e mais complexas, como a de quem trabalha por aplicativo, e saindo da regra fixa de comprometimento de renda. O resultado é mais gente apta a financiar, desde que a venda seja saudável.
Qualificar o cliente no momento da venda deixou de ser diferencial e passou a ser pré-requisito, e o time comercial ganha um papel mais consultivo.
A margem do programa costuma ser apertada, e por isso o negócio depende de escala. Mais volume exige mais dinheiro, não só para a obra, mas para o período em que o caixa fica exposto.
Mesmo com o recurso garantido, o começo de todo empreendimento tem um período de exposição de caixa: a obra já está gastando, mas a liberação dos recursos ainda depende de metas de venda e de obra. Entram aí despesas como lançamento, quitação do terreno, comissão e início de obra. É este período que o Crédito Ponte cobre. Ele complementa o financiamento do programa e não disputa garantias com o banco que opera o Minha Casa, Minha Vida.
Para muitas empresas, o ganho vai além do caixa da obra. Ao liberar o capital próprio que estava preso nos empreendimentos, a incorporadora pode comprar terreno em melhores condições, desenvolver projetos em terrenos permutados ou tocar mais lançamentos ao mesmo tempo.
O momento para isso é favorável. Incorporadoras estão devolvendo terrenos de permuta que não vão lançar no curto prazo, alguns já com viabilidade e estudo de massa feitos. Para quem tem caixa disponível, é uma das melhores épocas para negociar terrenos.
Crédito associativo é a modalidade em que o comprador financia a unidade ainda durante a obra, e não só depois do imóvel pronto. No mercado, ele é mais conhecido dentro do Minha Casa, Minha Vida.
A novidade é o Crédito Associativo Privado da Makasí, que leva essa lógica para empreendimentos fora do programa. Na prática:
Para o incorporador, a estrutura reduz o custo financeiro do projeto, libera margem e torna viáveis projetos que hoje não fecham a conta.
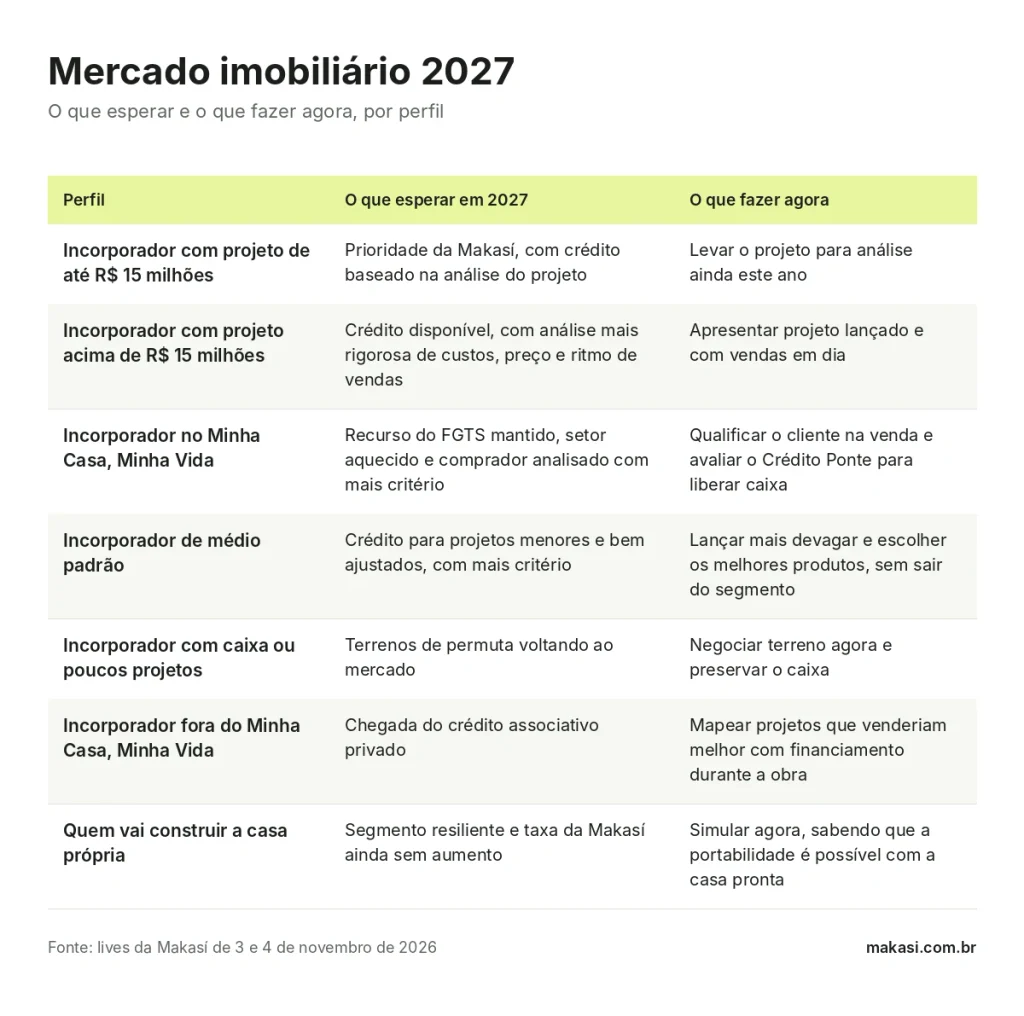
Não há sinal disso. A Makasí compromissou cerca de R$1 bilhão com o mercado financeiro para 2027, e o FGTS manteve R$144,5 bilhões para habitação. O que muda é o rigor: projetos com boa viabilidade e vendas consistentes terão mais facilidade.
Sim. O orçamento do FGTS para habitação em 2027 é de R$144,5 bilhões, igual ao de 2026, com R$125,5 bilhões para habitação popular e R$15 bilhões para a classe média do programa
É o financiamento em que o comprador assume a dívida da sua unidade ainda durante a obra. A Makasí vai lançar uma versão privada, para empreendimentos fora do Minha Casa, Minha Vida, com financiamento de até 80% da unidade
Sim. As operações de construção da Makasí permitem levar o saldo devedor para outro banco que aprove o seu crédito depois que o imóvel fica pronto.
Não há data definida. A orientação é aproveitar enquanto a taxa está no patamar atual.
Não. A análise é feita sobre o projeto: orçamento, viabilidade, demanda e ritmo de vendas. Os gatilhos que liberam o crédito são definidos na proposta de crédito, muitas vezes antes do lançamento.

Guia prático para construtores: descubra por que muitas obras não saem do papel e como evitar erros de orçamento, retrabalho e financiamento desalinhado.

Entenda como a tabela de vendas impacta o funding e a rentabilidade do seu empreendimento imobiliário. Aprenda a estruturar vendas e financiamento de forma estratégica.

Aprenda como estruturar a viabilidade de um empreendimento imobiliário e aumentar suas chances de aprovação de crédito com um passo a passo prático.