Banco, consórcio, home equity, empréstimo ou capital próprio: compare as opções de financiamento para construção e veja qual combina com a sua obra.
Você tem o terreno, tem o projeto e já imagina a casa pronta. Aí chega a parte que trava muita gente: como pagar a obra.
O caminho mais conhecido é o financiamento para construção nos grandes bancos. Mas, na prática, quem tenta descobre que burocracia, exigências e falta de recursos em alguns períodos podem atrasar ou até inviabilizar o projeto.
A boa notícia é que existem outras formas de conseguir crédito para construção. Neste guia, você vai conhecer as principais opções, entender quanto cada uma custa de verdade e descobrir qual faz mais sentido para o seu momento, seja para morar ou para construir e vender.
Você também pode acompanhar este conteúdo em vídeo:
O financiamento para construção é um crédito feito para quem quer construir um imóvel, e não comprar um pronto. A grande diferença está na liberação do dinheiro: em vez de receber tudo de uma vez, você recebe em parcelas, conforme a obra avança.
Cada parcela depende de uma medição de obra, a vistoria que comprova o quanto já foi construído e libera a etapa seguinte. Assim, você não paga juros sobre um dinheiro que ainda não usou.
Prazos e taxas mudam conforme a garantia, o seu perfil e a instituição. Por isso, comparar as opções antes de assinar faz diferença no custo final da casa. Se quiser ver o processo passo a passo, confira como funciona o financiamento para construção de casas, com um caso real.
Veja também como as mudanças nas regras da Caixa Econômica afetam o financiamento para construção
Nos últimos anos, muita gente teve dificuldade para conseguir empréstimo para construção nos bancos tradicionais. Documentação extensa, comprovação de renda e mudanças frequentes nas regras deixam o processo lento. Em alguns momentos, a limitação de recursos faz as aprovações demorarem ainda mais.
Para entender esse cenário, conversamos com Allison Alves, mentor e CEO do Grupo Star Soluções. A conclusão é direta: quem conhece as alternativas ao financiamento tradicional não deixa a obra parada esperando uma única resposta.
Veja também: como mudanças de regras nos bancos afetam o financiamento para construção.
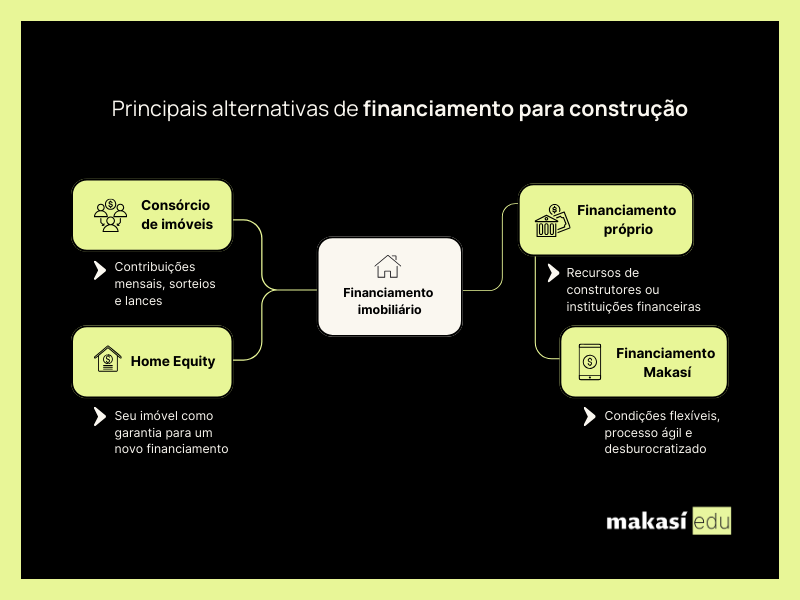
Cada opção abaixo tem o mesmo roteiro: o que é, vantagens, desvantagens e para quem ela é indicada.
É a modalidade criada para quem já tem o terreno, ou já escolheu um, e quer construir. Oferecida por grandes bancos públicos e privados, ela costuma cobrir até 80% do valor da obra, conforme a instituição. Os 20% restantes ficam por sua conta, como entrada.
Vantagens:
Desvantagens:
Indicado para: quem tem o terreno definido, quer financiar a construção em terreno próprio e busca juros mais baixos.
Antes de contratar, calcule o valor total que você vai pagar e confira se o crédito cobre a obra inteira.
A dificuldade nos bancos tem uma causa: financiar obra é arriscado, e por isso pequenos projetos costumam ficar de fora. A Makasí nasceu para resolver esse problema. A gente usa tecnologia no planejamento, no orçamento e no acompanhamento da obra para reduzir os riscos de custo e de prazo. Isso traz segurança para a família que constrói e para quem financia.
Na prática, isso significa:
Indicado para: quem quer um financiamento para construir casa em terreno próprio, com uma alternativa aos bancos tradicionais e acompanhamento de perto. Conheça o financiamento Makasí.
O consórcio funciona como uma poupança programada. Uma administradora reúne um grupo de pessoas que querem construir ou reformar. Todos pagam parcelas mensais e, de tempos em tempos, alguns participantes são contemplados por sorteio ou lance. Quem é contemplado recebe uma carta de crédito para usar na obra, que pode incluir ou não o terreno.
No consórcio para construção de casa não há juros, mas há outros custos: taxa de administração, seguro e, em alguns casos, fundo de reserva e reajuste da parcela. Somados, eles podem passar de 20% do valor do imóvel. Pergunte sempre qual é o custo total da operação, porque as condições mudam muito entre administradoras.
Vantagens:
Desvantagens:
Indicado para: quem não tem pressa para começar a obra.
No home equity, você oferece um imóvel quitado como garantia e recebe um empréstimo calculado sobre o valor de mercado dele. Em geral, dá para obter de 50% a 60% do valor de avaliação, conforme a instituição e a análise de crédito.
Por exemplo: com uma casa avaliada em R$ 500 mil, o crédito ficaria entre R$ 250 mil e R$ 300 mil. As parcelas são mensais, e o prazo pode chegar a 240 meses (20 anos).
Vantagens:
Desvantagens:
Indicado para: quem tem imóvel quitado e quer crédito rápido. Se você já tem um imóvel e quer construir outro, vale considerar também vendê-lo antes ou durante a obra.
Algumas construtoras financiam a obra diretamente, com condições negociadas caso a caso.
Vantagens:
Desvantagens:
Indicado para: quem já tem uma construtora de confiança que oferece essa opção.
O empréstimo pessoal é um crédito sem destino definido, por isso também pode virar empréstimo para construir casa. O valor sai de uma vez, e cabe a você controlar o uso para não gastar tudo antes de a obra terminar. Cartão de crédito e cheque especial (o crédito rotativo) entram na mesma família, como saídas de emergência.
Vantagens:
Desvantagens:
Indicado para: complementar uma etapa pequena e pontual. Antes de decidir, calcule os juros sobre o valor total que você precisa.
Construir com recursos próprios significa pagar cada etapa do próprio bolso, do começo ao fim. Não há juros, mas é preciso ter o dinheiro disponível e acompanhar de perto os fornecedores para o orçamento não estourar. Toda obra tem imprevistos, então a reserva precisa cobrir essa folga também.
Indicado para: quem tem reserva suficiente e prefere não assumir dívida. Muita gente combina capital próprio com outra modalidade da lista.
| Opção | Juros | Tempo para começar | Quanto cobre | Principal risco | Indicada para |
|---|---|---|---|---|---|
| Financiamento à construção (bancos e Makasí) | Baixos | Após aprovaçãoDepende do crédito e do projeto | Até 80% da obra | Aprovação difícil nos bancos | Quem tem terreno e quer juros menores |
| Consórcio | Sem jurosCom taxa de administração | IncertoDepende de sorteio ou lance | Valor da carta de crédito | Demora e custos administrativos | Quem não tem pressa |
| Home equity | ModeradosMenores que os do empréstimo pessoal | Rápido | 50% a 60% do imóvel dado em garantia | Perder o imóvel | Quem tem imóvel quitado |
| Direto com a construtora | Negociados | Variável | Negociado | Solidez da construtora | Quem tem construtora de confiança |
| Empréstimo pessoal e rotativo | Muito altos | Imediato | Valores baixos | Endividamento | Etapas pequenas e pontuais |
| Capital próprio | Sem juros | Imediato | O que você tem disponível | Faltar dinheiro no meio da obra | Quem tem reserva |
Verde indica vantagem, amarelo atenção e vermelho o ponto mais desfavorável de cada opção.
Em geral, o financiamento à construção tem as menores taxas, porque o imóvel serve de garantia e o dinheiro é liberado aos poucos. O consórcio também pode sair barato, desde que você possa esperar a contemplação.
Em qualquer caso, compare o Custo Efetivo Total (CET), e não só a taxa de juros anunciada. O CET soma juros, taxas administrativas, seguros e custos de cartório, e mostra quanto a obra vai custar de verdade. Também vale conhecer as taxas e licenças para construir, que entram na conta antes mesmo da primeira parede.
Sim. Existem linhas de financiamento para construção em bancos e em empresas especializadas, como a Makasí. O dinheiro é liberado em etapas, conforme a obra avança. Também dá para usar consórcio, home equity ou empréstimo pessoal.
As principais são: financiamento à construção (bancos e empresas especializadas, como a Makasí), consórcio, home equity, financiamento direto com a construtora, empréstimo pessoal e capital próprio. Cada uma tem custo, prazo e risco diferentes.
Depende do seu perfil. Para quem tem terreno e quer juros menores, o financiamento à construção costuma ser o mais vantajoso. Quem não tem pressa pode avaliar o consórcio. Compare sempre o Custo Efetivo Total (CET), e não só a taxa de juros.
Com o terreno no seu nome, você pode pedir um financiamento à construção na Makasí. Em geral, você precisa de projeto aprovado, orçamento da obra, comprovação de renda e documentação do terreno. O valor é liberado conforme as medições da obra.
Sim, grandes bancos públicos e privados têm linhas de financiamento para construção em terreno próprio. O processo, porém, costuma ser burocrático e a aprovação pode demorar. Por isso, vale conhecer alternativas, como o financiamento com empresas especializadas em construção.
Em muitos financiamentos bancários, sim: o FGTS pode entrar na entrada ou ajudar a amortizar a dívida. As regras variam por banco e pelo enquadramento do imóvel, então confirme com a instituição antes de contar com esse valor.
O financiamento é feito para a obra: o dinheiro sai em etapas e o imóvel serve de garantia, o que reduz os juros. O empréstimo pessoal libera tudo de uma vez, sem garantia, e por isso costuma ter juros bem mais altos.
Comparar as opções é o primeiro passo. O segundo é saber quanto você pode financiar.
A simulação da Makasí é gratuita e mostra, em poucos minutos, quanto você pode financiar para começar a obra com segurança.

Descubra como linhas de crédito alternativas podem viabilizar projetos de construção e venda de imóveis, impulsionando seu retorno financeiro. A construção de imóveis para venda é uma estratégia cada vez mais adotada por quem deseja ingressar no ...

Descubra todas as taxas do financiamento à construção e saiba como calcular o custo real do seu crédito para construir com segurança e sem surpresas. Você finalmente decide construir sua casa. Projeto pronto, terreno escolhido e o crédito ...
Veja como o Construir para Vender ajuda o construtor a reduzir o risco de cada projeto de casa para venda, do crédito à última medição.