Um cliente pergunta por que o crédito para a obra não cai inteiro na conta de uma vez. Para quem está acostumado com financiamento de imóvel pronto, a pergunta faz sentido. Na construção, a resposta explica boa parte da segurança da operação.
Quem assessora esse mercado precisa dominar essa lógica, porque ela aparece em quase toda conversa sobre crédito à construção. Neste guia, você entende como funciona a liberação por medição de obra, por que o desembolso acontece em etapas e o que observar para avaliar se uma operação está bem estruturada.
No financiamento de um imóvel pronto, o bem que dá lastro à operação existe no primeiro dia. Na construção, ele está sendo erguido. No começo, há um terreno e um projeto. O valor do ativo cresce a cada etapa concluída.
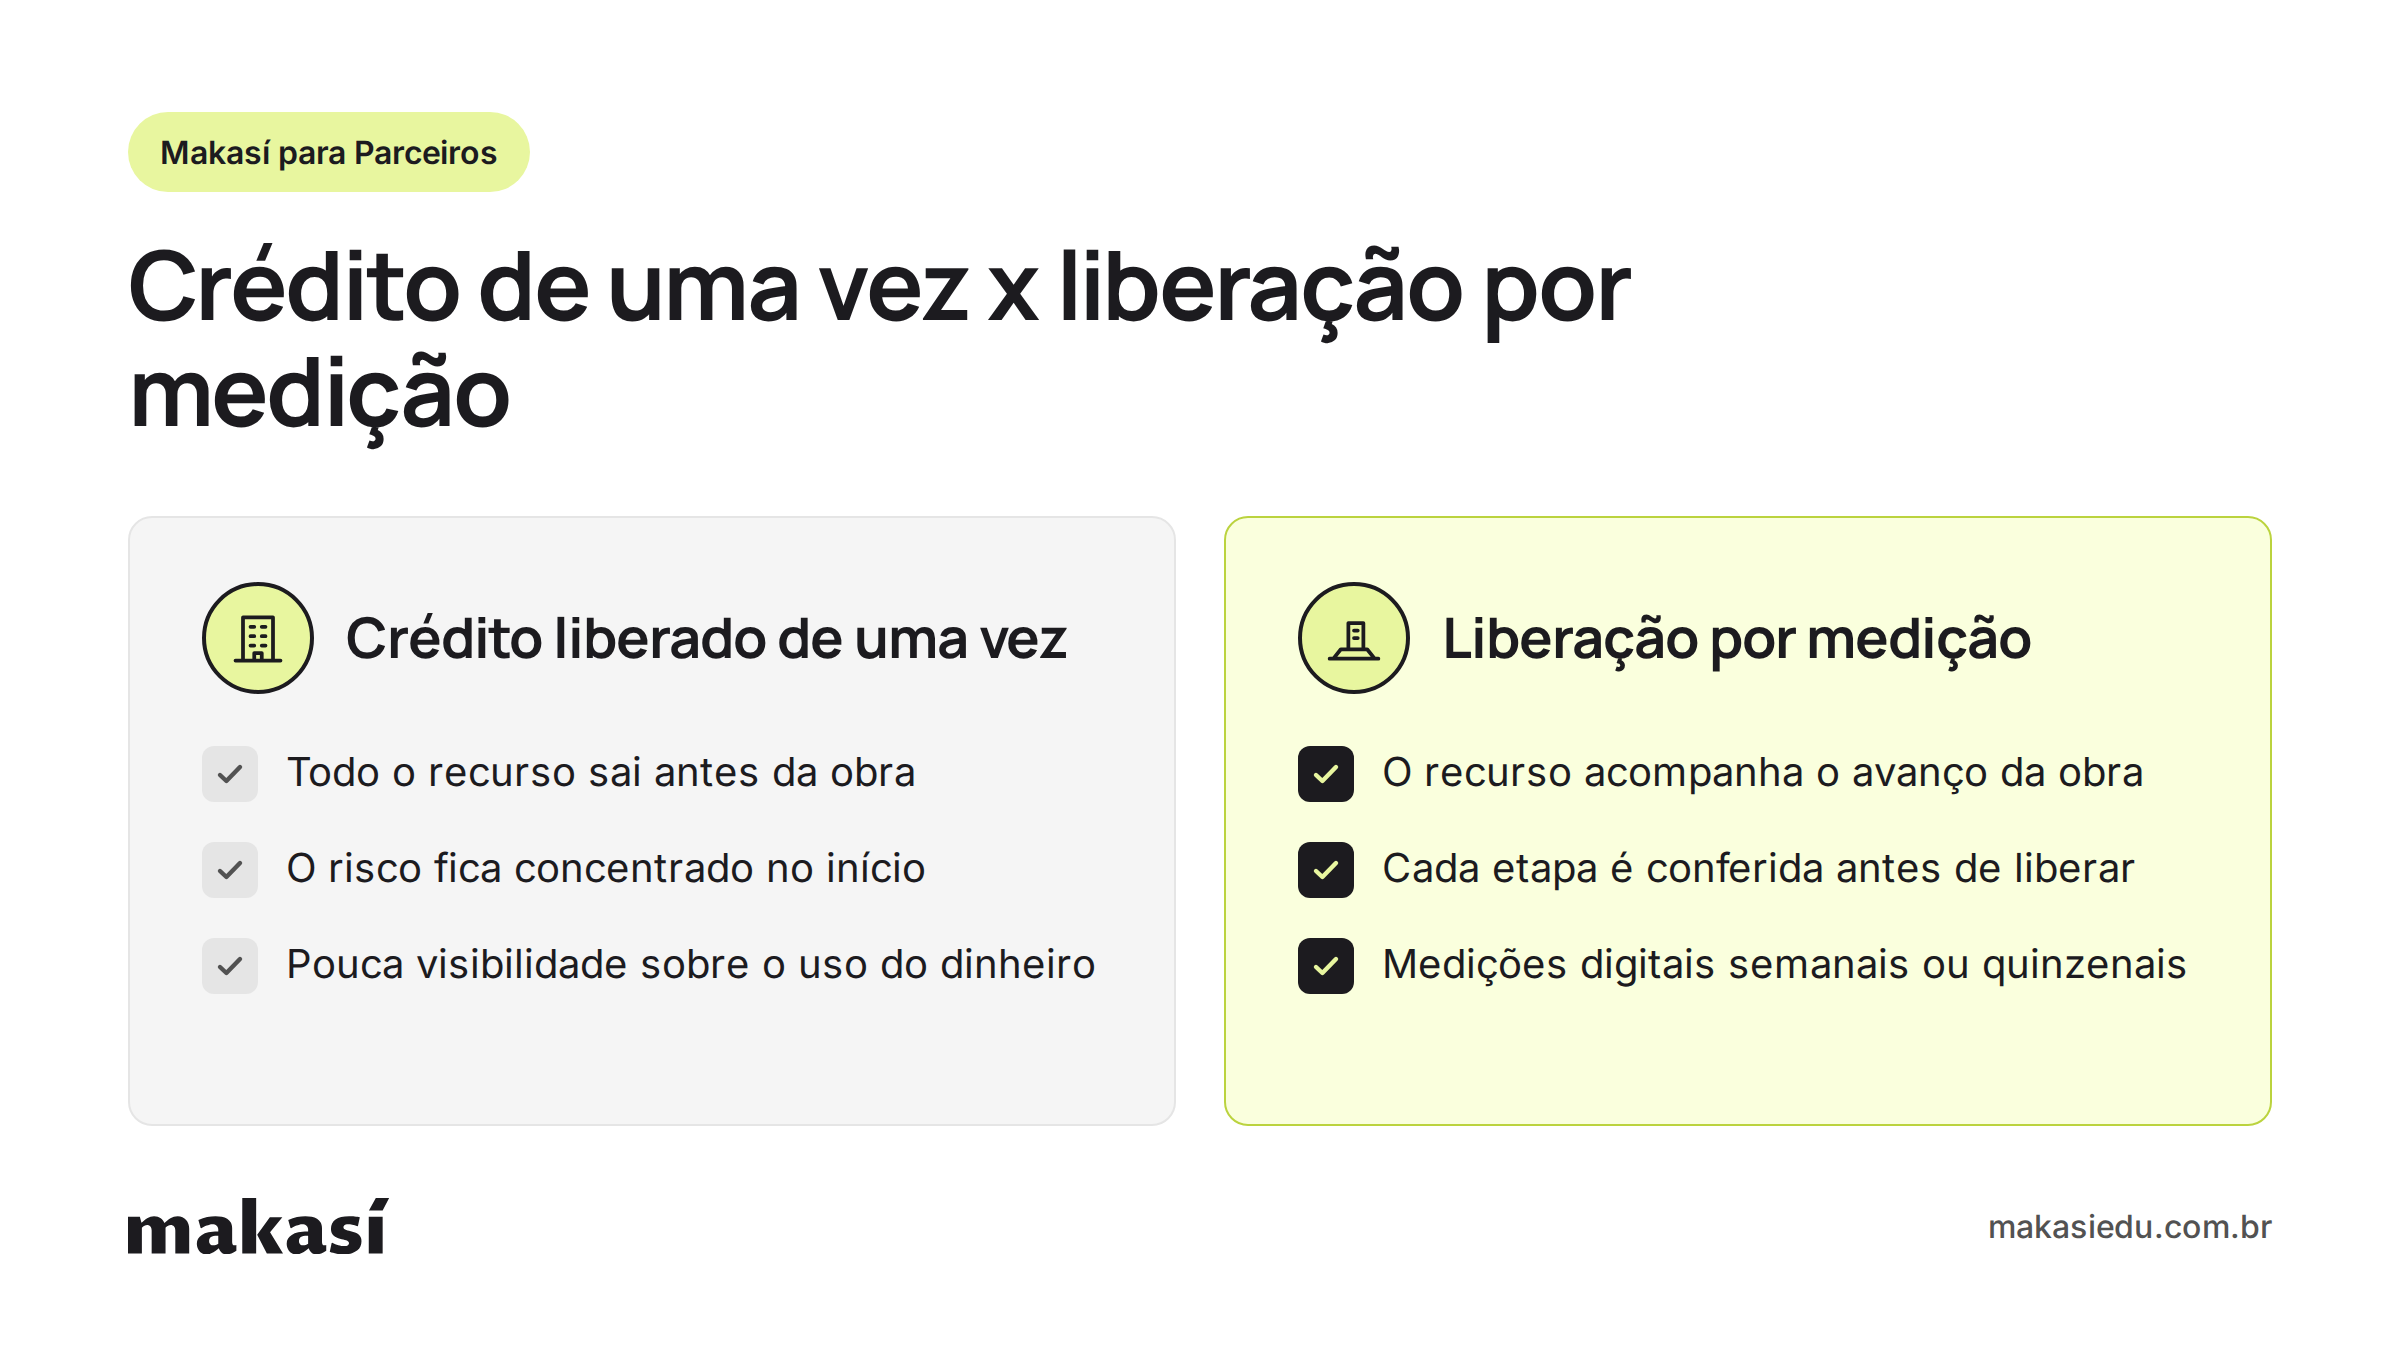
Se todo o crédito fosse liberado antes da obra começar, o dinheiro estaria muito à frente do que existe no canteiro. Qualquer desvio de custo, atraso ou problema com fornecedor atingiria um recurso que já saiu por inteiro.
Para entender o contexto mais amplo desse mercado, vale ler o guia sobre como funciona o crédito para construção civil no Brasil.
A liberação por medição é o modelo em que o crédito sai em parcelas, conforme a obra avança. Cada etapa concluída é medida, ou seja, comprovada e conferida, e só então o recurso correspondente é liberado.
Na prática, o desembolso de crédito em etapas faz o dinheiro andar junto com a obra, não na frente dela. O valor liberado acompanha o que foi construído de fato.
Esse modelo é a base das operações da Makasí, que já avaliou R$ 20 bi em crédito à produção e tem obras financiadas em 22 estados. Nos produtos para pessoa física, construtores e incorporadoras, o crédito é liberado conforme a evolução da obra.
A diferença entre os dois modelos fica clara quando se compara o que acontece com o recurso em cada um.
O nome pode parecer técnico, mas o fluxo é simples. Nos financiamentos da Makasí, ele segue esta lógica:
A obra avança de acordo com o cronograma aprovado: fundação, estrutura, alvenaria, cobertura, instalações e acabamento.
As medições são digitais, feitas pelo aplicativo. O gestor da obra envia por lá as evidências de cada etapa concluída.
O time da Makasí avalia as evidências e atesta que a evolução física da obra de fato ocorreu.
Com a etapa conferida, o dinheiro correspondente àquela fase é disponibilizado. O ciclo recomeça na etapa seguinte.
Em obras de construtores e incorporadoras, as medições digitais podem ser semanais ou quinzenais. Isso encurta o tempo entre o avanço da obra e a liberação do recurso, sem abrir mão da conferência.
A gestão de risco por etapa de construção é o que torna esse modelo interessante para todos os lados da operação.
O valor exposto em cada momento é proporcional ao que já existe no canteiro. Se algo der errado, o problema aparece cedo, numa etapa específica, e não depois que todo o recurso saiu.
O tomador recebe o recurso no ritmo da obra e ganha uma rotina de acompanhamento que ajuda a manter custo e prazo sob controle. A medição vira ferramenta de gestão, não só de fiscalização.
Em empreendimentos com venda na planta, o comprador ganha uma camada extra de proteção: o crédito só avança quando a obra avança.
Esse acompanhamento começa antes da primeira liberação, com a análise do projeto e da documentação. O guia sobre como funciona a diligência no financiamento à construção mostra essa etapa em detalhe.
Imagine uma obra com crédito de R$ 1 milhão, dividida em dez etapas de valor parecido. No modelo de liberação única, o R$ 1 milhão estaria exposto antes do primeiro tijolo. Com a liberação por medição, depois da terceira etapa concluída e conferida, foram liberados cerca de R$ 300 mil, que correspondem ao que existe no canteiro.
Se a obra parasse nesse ponto, o valor em jogo seria uma fração do total, e o problema estaria localizado numa etapa conhecida. É essa proporção entre dinheiro liberado e obra executada que dá previsibilidade à operação.
Para quem assessora, algumas perguntas ajudam a separar uma operação bem estruturada de uma frágil:
Em incorporações, por exemplo, a liberação por medição costuma andar junto com outras travas. No Apoio à Produção da Makasí, o terreno do empreendimento é alienado como garantia e há um gatilho de pré-vendas para a liberação do crédito. O post sobre liberações programadas para incorporadoras mostra como isso funciona do lado de quem constrói.
O crédito à construção ainda é pouco explorado por quem trabalha com investimentos e crédito. Entender a mecânica da liberação por medição permite conversar com segurança sobre risco, explicar ao cliente por que o modelo é mais previsível e reconhecer quando uma operação foge do padrão.
É conhecimento que transforma uma conversa genérica em uma orientação de verdade. Para ver como essa lógica aparece na prática, leia também como funciona o financiamento para construção na Makasí.
É o modelo em que o crédito para construção sai em parcelas, conforme cada etapa da obra é concluída, comprovada e conferida.
Porque o imóvel que dá lastro à operação ainda está sendo construído. Liberar em etapas mantém o dinheiro proporcional ao que existe no canteiro.
Nos financiamentos da Makasí, o gestor da obra envia as comprovações pelo aplicativo e especialistas da Makasí atestam a evolução física da etapa.
Em obras de construtores e incorporadoras financiadas pela Makasí, as medições digitais podem ser semanais ou quinzenais.
Não precisa atrasar. Com medições digitais e frequentes, o intervalo entre a etapa concluída e o recurso liberado fica mais curto.
Quem entende como o crédito à construção protege cada etapa da obra tem uma conversa mais rica com os clientes e enxerga oportunidades num mercado ainda pouco explorado.
Que tal conhecer o programa de parceiros da Makasí?

Descubra como a nova solução da Makasí pode ajudar incorporadores a superar os desafios financeiros antes do repasse da Caixa Econômica. A exposição de caixa é um dos maiores desafios para incorporadoras e construtoras que atuam no programa ...
Aprenda como estruturar a viabilidade de um empreendimento imobiliário e aumentar suas chances de aprovação de crédito com um passo a passo prático.
Entenda o papel da estruturação de crédito na Makasí e saiba porque essa etapa é essencial para o sucesso do seu financiamento. Você já tem o projeto definido, o terreno adquirido e a vontade de começar a obra. Agora, o próximo passo é buscar ...